

티스토리 뷰
"금투세가 폐지되었다는데, 그럼 이제 주식 세금은 아예 안 내도 되는 걸까요?"
수년간 주식 시장을 뜨겁게 달구었던 금융투자소득세(금투세)가 공식 폐지되면서 세금에 대한 불확실성이 크게 해소되었습니다. 하지만 "세금이 완전히 사라졌다"고 오해했다가는 연말 대주주 요건이나 증권거래세, 해외주식 양도세 계산에서 예상치 못한 세금 고지서를 받을 수 있습니다.
금투세 폐지 이후 국내 증시의 비과세 혜택은 어디까지 유지되며, 개미 투자자가 반드시 챙겨야 할 세금 규정은 무엇일까요?
이번 글에서는 금투세 폐지 확정 후 바뀐 세금 체계부터 국내주식 매매차익 비과세 요건, 연말 대주주 기준, 해외주식 양도세와의 차이점까지 한눈에 알기 쉽게 정리해 드립니다.
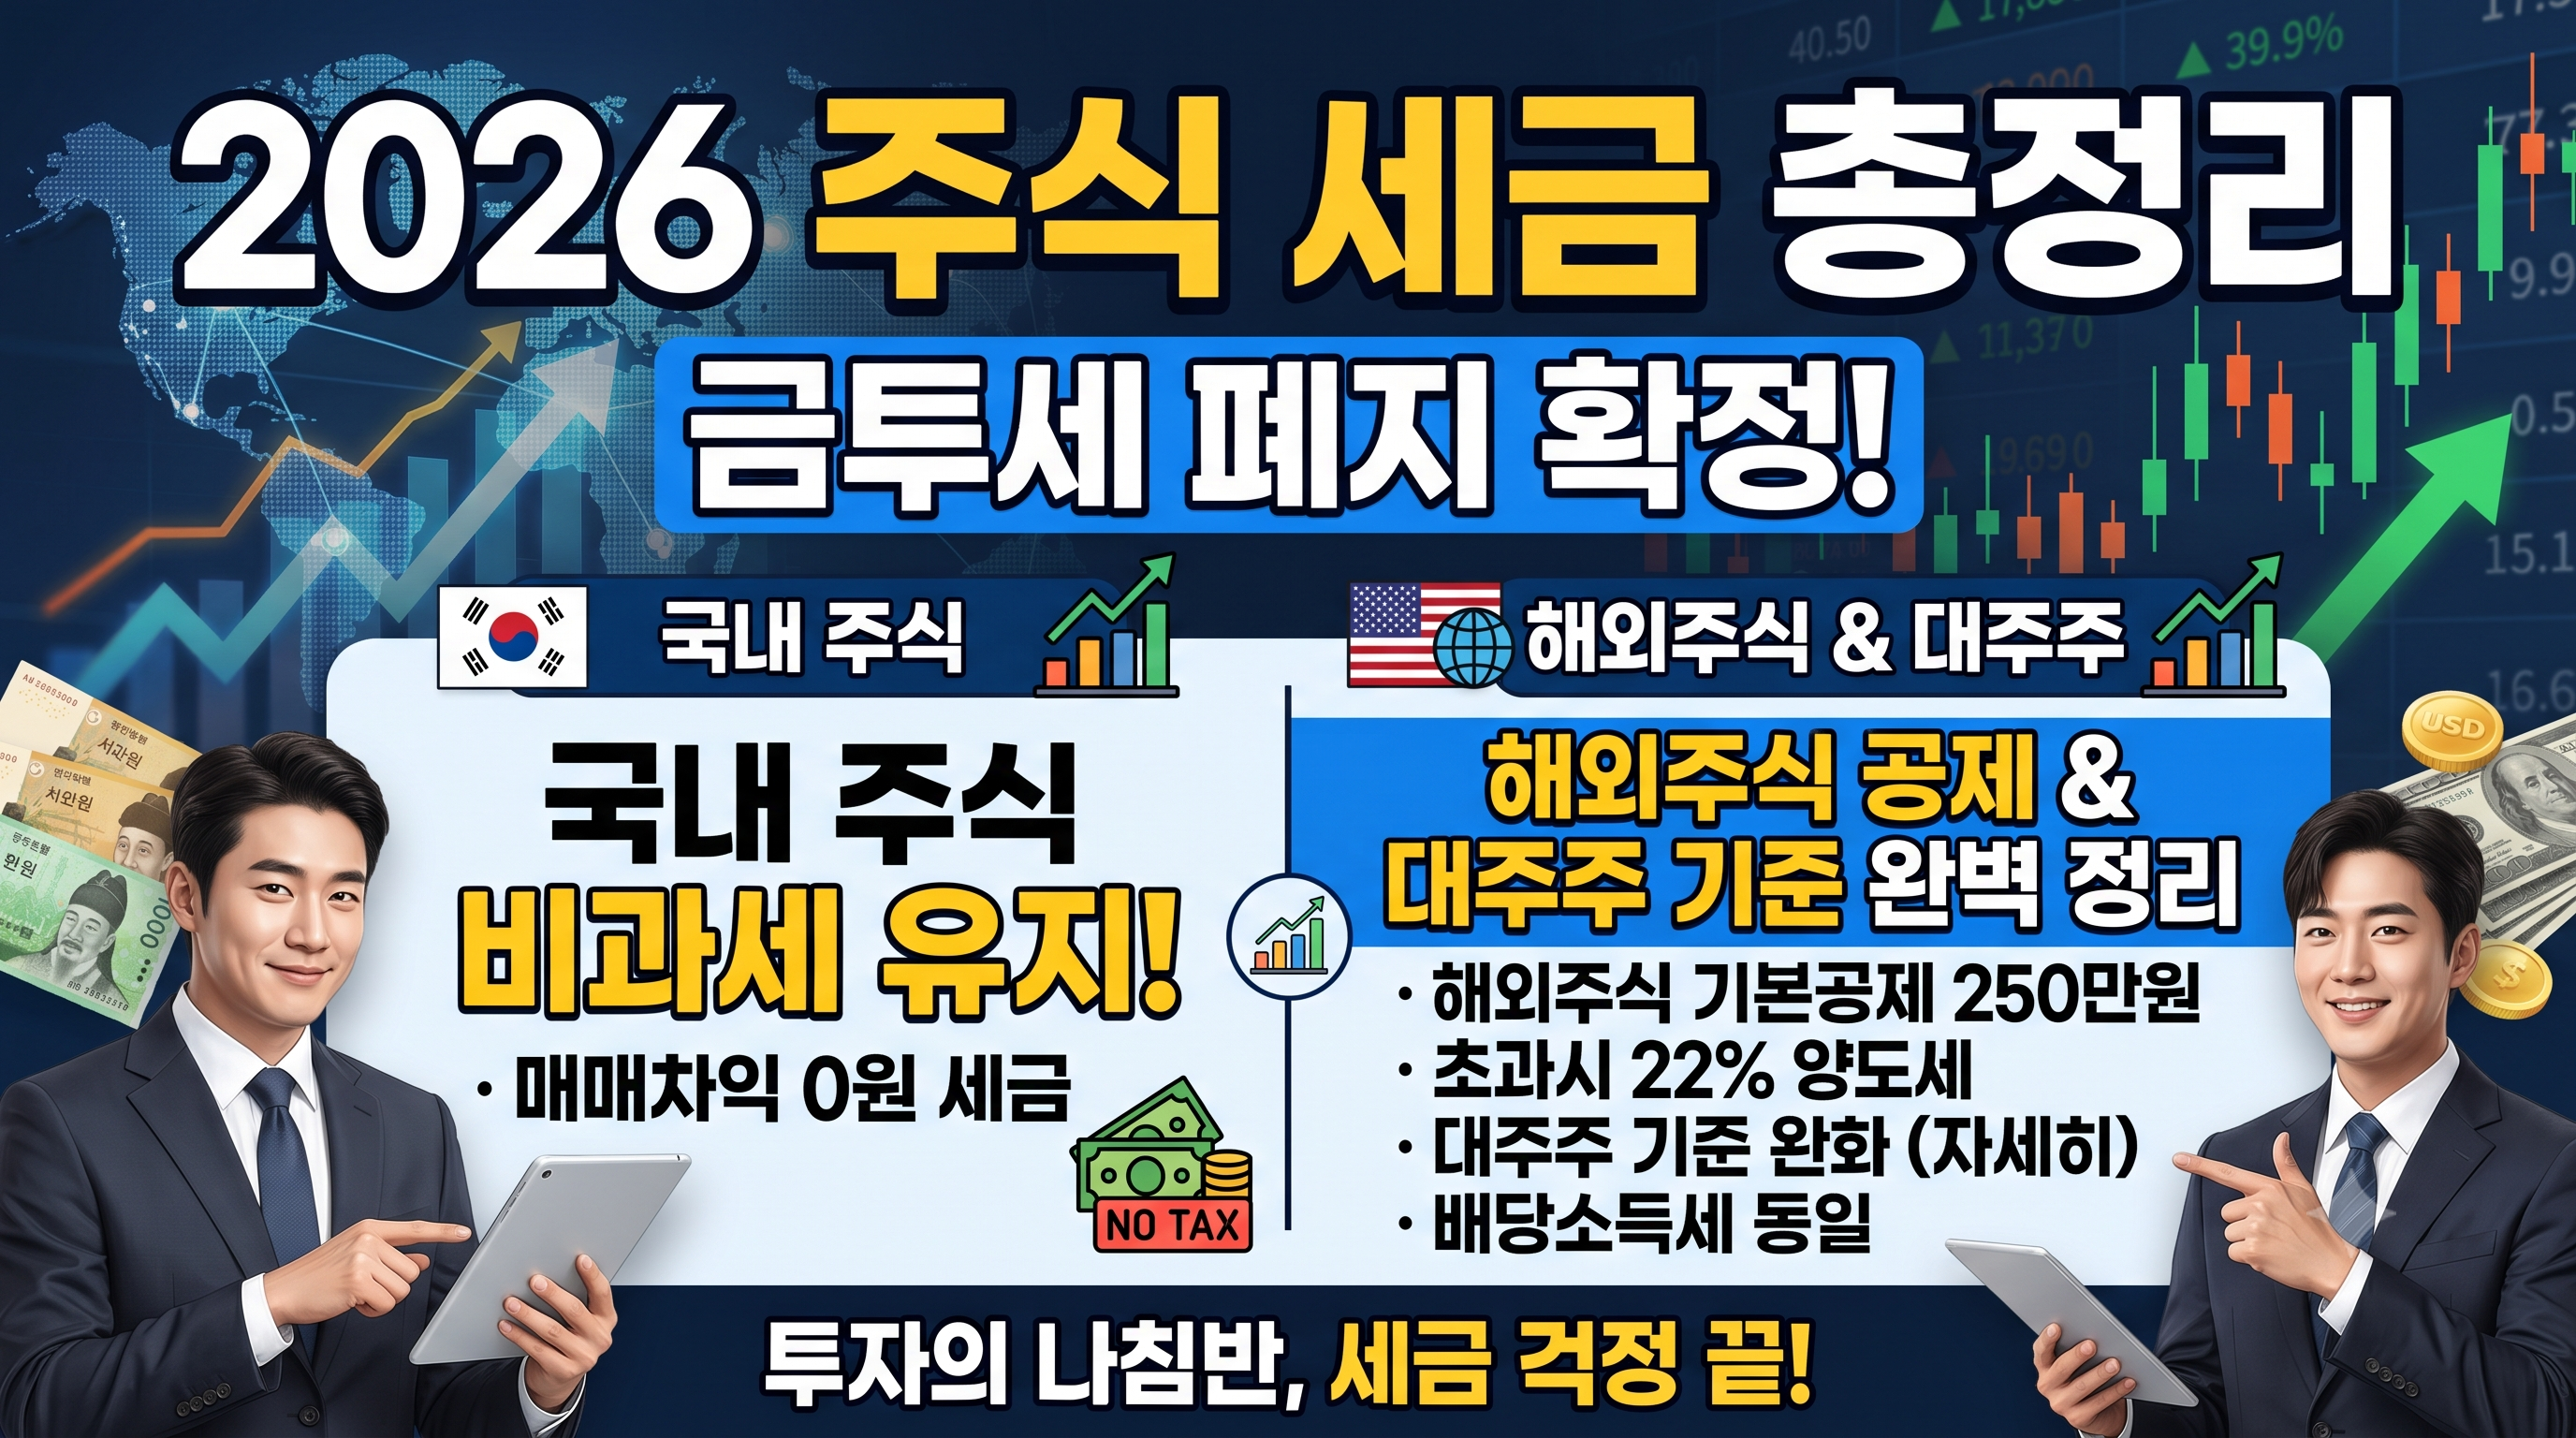
1. 금투세(금융투자소득세) 폐지의 핵심 요점
금융투자소득세는 주식, 채권, 펀드 등 금융투자로 발생한 순이익이 연간 5,000만 원(해외주식 250만 원)을 초과할 때 22%~27.5%를 부과하려던 제도였습니다.
- 폐지 확정의 의미: 기존처럼 일반 소액주주의 국내 상장주식 매매차익 비과세 체계가 유지됩니다.
- 불확실성 해소: 수익이 5,000만 원을 넘어도 소액주주라면 국내 주식 매매차익에 대해 양도소득세를 단 1원도 내지 않습니다.
- 주의할 점: 매매차익은 비과세이지만, 주식을 팔 때 내는 증권거래세와 배당금을 받을 때 떼는 배당소득세(15.4%)는 그대로 유지됩니다.
2. 2026년 현행 주식 세금 체계 한눈에 비교
투자 대상과 소득 종류에 따라 세금 적용 방식이 완전히 다릅니다.
| 투자 구분 | 매매차익(양도세) | 배당 및 분배금 | 거래 비용(증권거래세) |
|---|---|---|---|
| 국내 상장주식 (일반 소액주주) | 전액 비과세 (0원) | 15.4% 원천징수 (연 2,000만 원 초과 시 종합과세) | 매도 시 0.20% 부과 |
| 국내 상장주식 (대주주 해당자) | 22% ~ 27.5% 과세 | 15.4% 원천징수 (종합과세 대상) | 매도 시 0.20% 부과 |
| 해외 주식 (미국주식 직투) | 연 250만 원 공제 후 22% | 미국 현지 15% 원천징수 | 없음 (현지 제비용 별도) |
| 국내 상장 해외 ETF (TIGER, ACE 등) | 매매차익 15.4% (배당소득세 취급) | 15.4% 원천징수 | 비과세 (펀드 거래세 면제) |
3. 고액 투자자가 긴장하는 '연말 대주주 기준' 주의사항
일반 투자자에게 가장 중요한 변수는 바로 매년 12월 마지막 영업일에 결정되는 대주주 양도소득세 요건입니다.
1) 대주주 판단 기준
- 종목당 보유 금액: 연말 폐장일 결제 기준 한 종목을 50억 원 이상 보유한 경우 (지분율 코스피 1%, 코스닥 2% 이상 포함).
- 기준을 초과하면 일반 개미라도 '대주주'로 분류되어 다음 해 매도하는 차익에 대해 22%~27.5%의 양도세를 물어야 합니다.
2) 결제일(T+2) 시점 확인 필수
주식은 주문 당일이 아닌 체결 후 2영업일 뒤에 잔고가 확정됩니다. 따라서 연말 대주주 지정을 피하기 위해 매도할 계획이라면 12월 마지막 거래일이 아닌 폐장일 2영업일 전까지 매도 체결을 완료해야 합니다.
4. 국내주식 vs 미국주식 절세 전략 비교
- 국내 주식: 매매차익이 완전 비과세이므로 개별 대형주나 국내 지수형 ETF(KODEX 200 등)는 일반 위탁계좌에서 굴리는 것이 유리합니다.
- 국내 상장 해외 ETF(미국 S&P500, 나스닥100): 일반 계좌에서 매매하면 매매차익에 15.4% 배당소득세가 붙고 금융소득종합과세(2,000만 원)에 합산됩니다. 따라서 반드시 ISA(개인종합자산관리계좌)나 연금저축펀드를 통해 투자해야 비과세 및 저율과세(3.3~5.5%) 혜택을 챙길 수 있습니다.
- 해외 직투(미국 주식): 연간 250만 원 기본공제를 적극 활용하고, 12월 말 손실 중인 종목을 매도해 수익과 손실을 합산(손익통산)하여 과세표준을 낮춥니다.
5. 마치며: 제도는 확정되었고, 전략이 수익을 가릅니다
금투세 폐지로 인해 국내 주식 시장의 세금 리스크는 걷혔습니다. 이제 중요한 것은 본인의 투자 성향에 맞게 계좌를 분리하는 일입니다.
국내 주식은 비과세를 누리고, 배당주와 해외 ETF는 ISA·연금 계좌로 절세 방어벽을 세워 실질 수익률을 극대화하시기 바랍니다.