

티스토리 뷰
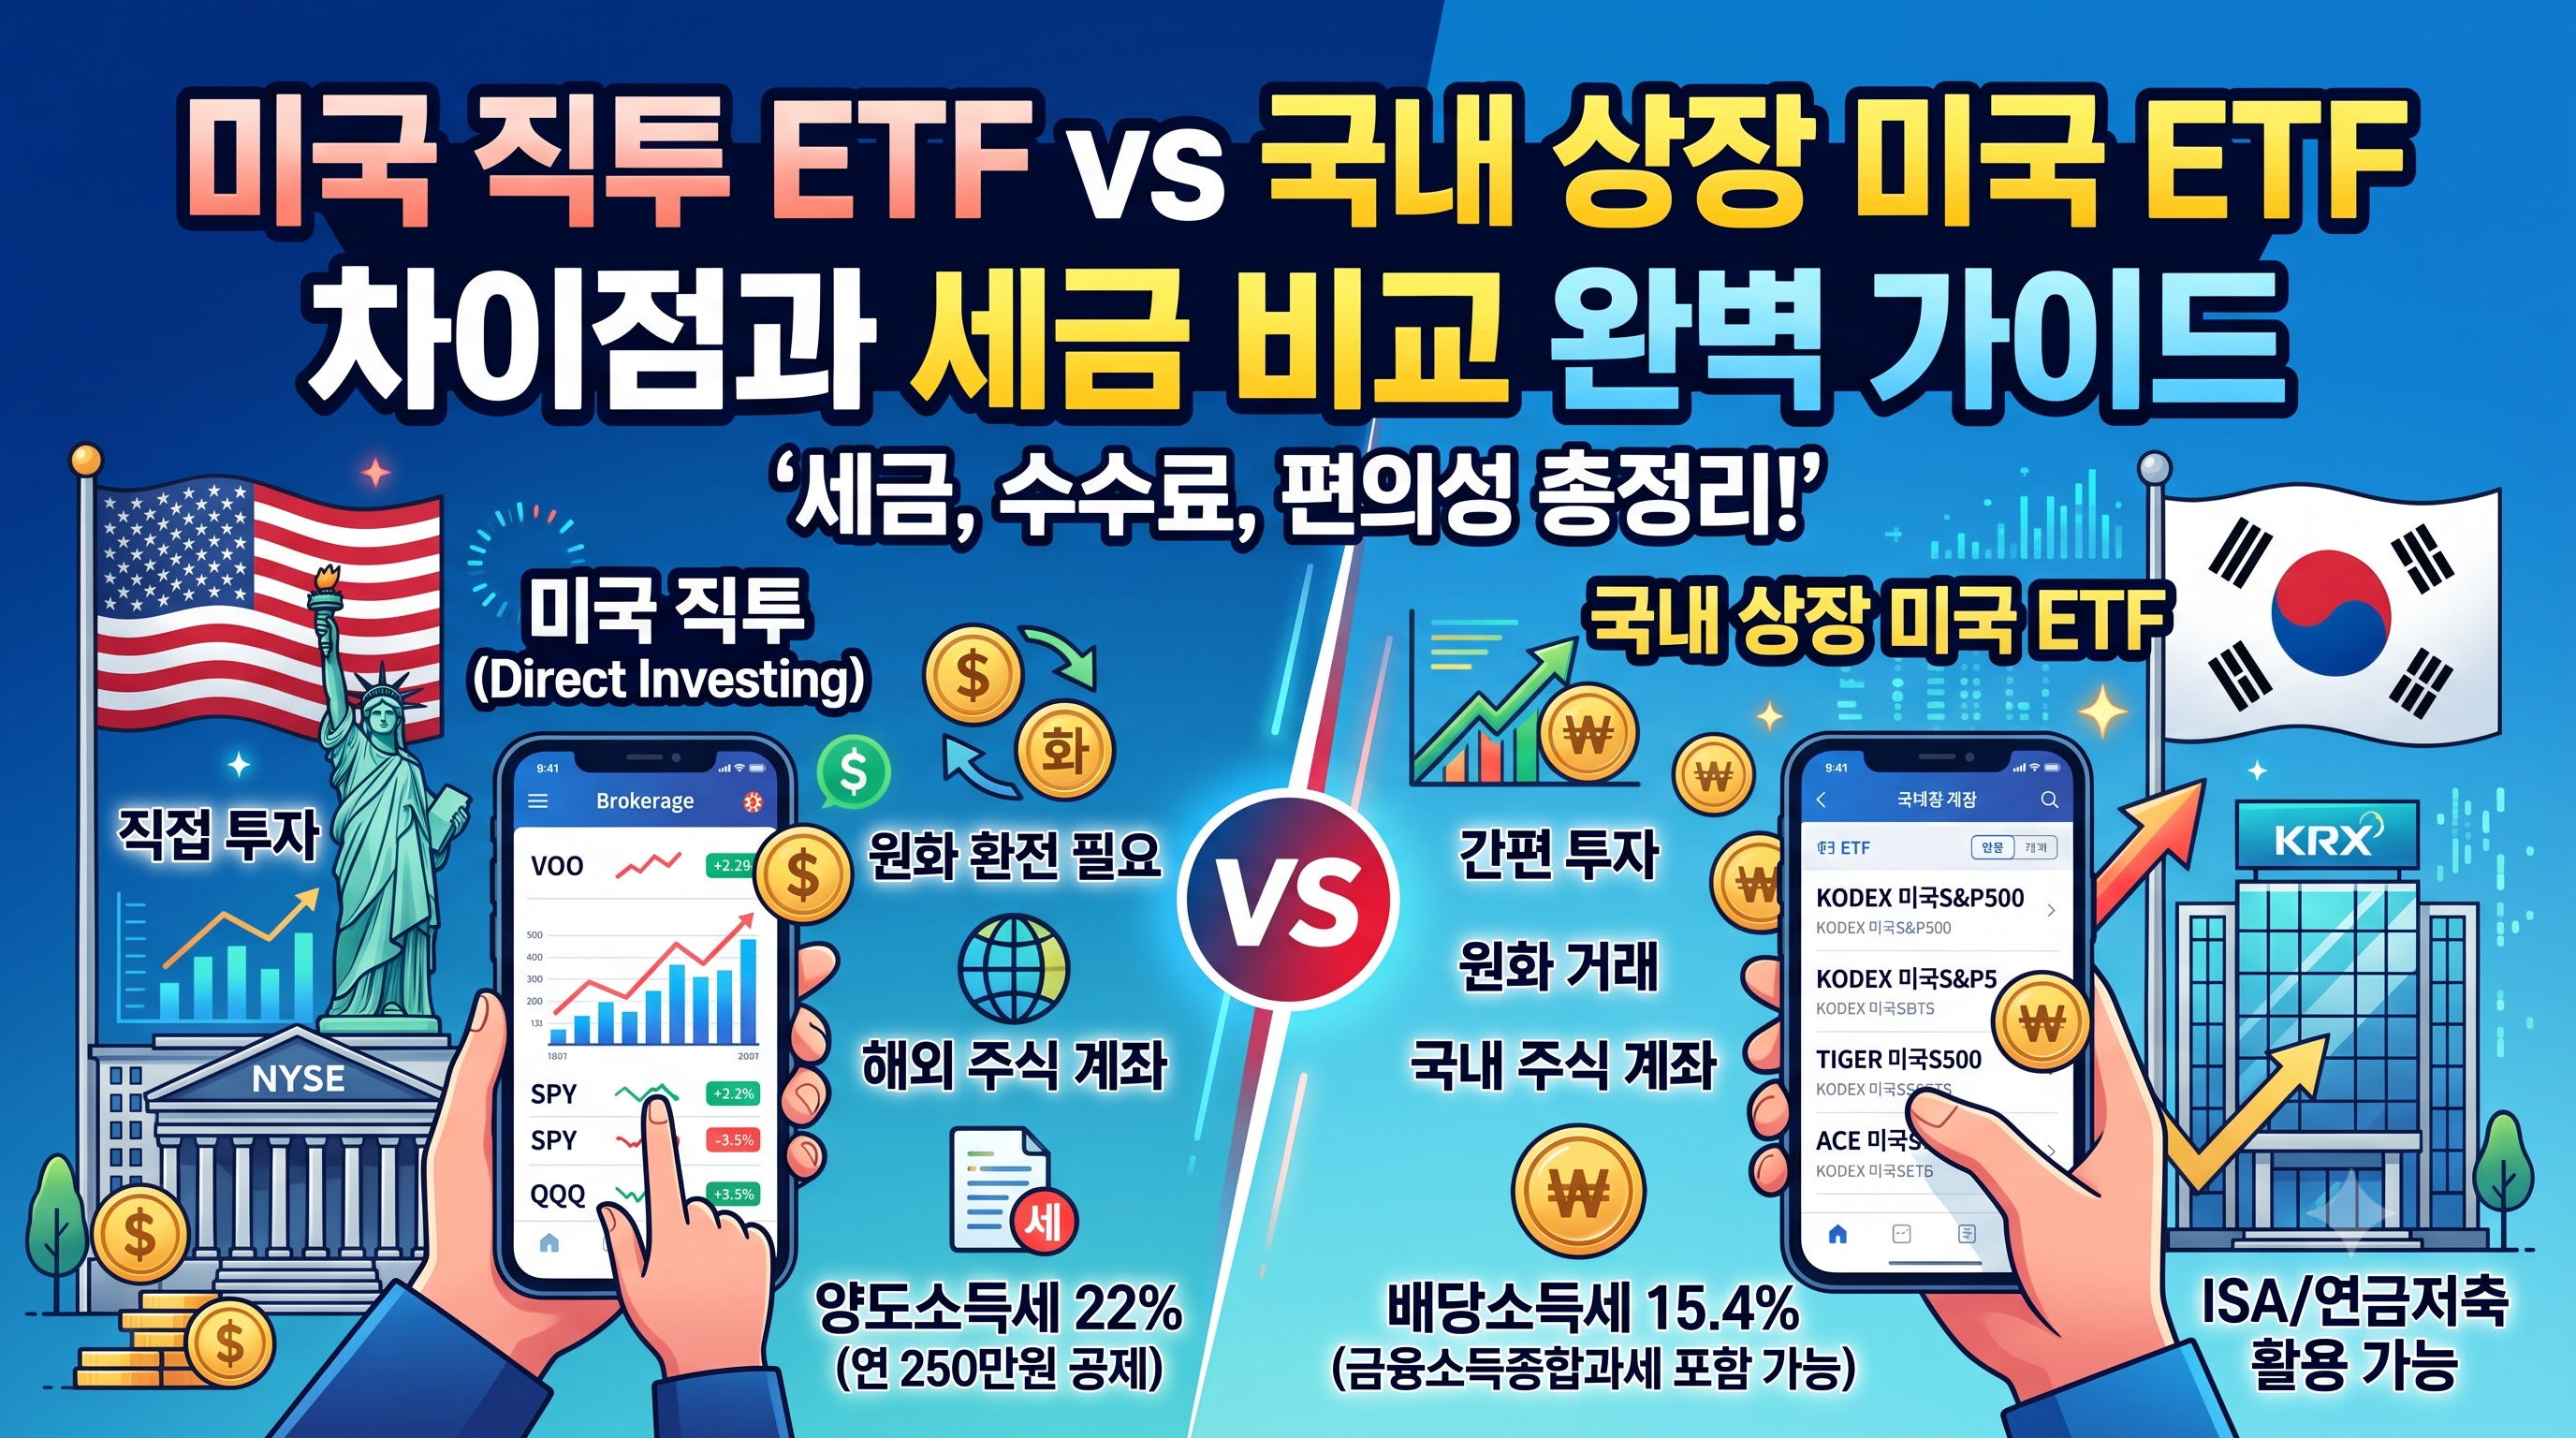
안전하고 장기적인 우상향 자산을 찾을 때 가장먼저 손꼽히는 것이 바로 미국 대표 지수(S&P 500, 나스닥 100) ETF 투자입니다.
하지만 막상 투자를 시작하려고 하면 큰 고민에 부딪히게 됩니다. "미국 주식시장에 직접 상장된 ETF(미국 직투)를 사야 할까, 아니면 국내 증권시장에 상장된 미국 ETF(K-ETF)를 사야 할까?"
이번 3편에서는 두 방식의 결정적 차이점인 세금 구조와 장단점, 그리고 초보자에게 알맞은 선택 가이드를 알기 쉽게 정리해 드립니다.
1. 개념 이해하기: 직투 vs 국내 상장 ETF
- 미국 직투 ETF (예: SPY, VOO, QQQ 등):
국내 증권사 앱(MTS)에서 원화를 달러로 환전한 뒤, 미국 뉴욕증권거래소(NYSE)나 나스닥(NASDAQ)에 직접 접속해 매수하는 방식입니다. - 국내 상장 미국 ETF (예: TIGER 미국S&P500, KODEX 미국나스닥100 등):
국내 자산운용사가 미국 지수를 추종하도록 만들어 한국 거래소(KRX)에 원화로 상장시킨 상품입니다. 이름은 국내 주식이지만 속은 미국 주식에 투자하는 구조입니다.
2. 가장 중요한 차이점: 세금 구조 비교
세금은 수익률에 직접적인 영향을 미치므로 투자 성향에 따라 유불리가 극명하게 갈립니다.
| 구분 | 미국 직투 ETF (해외주식 직접 투자) | 국내 상장 미국 ETF (K-ETF) |
|---|---|---|
| 매매차익 세금 | 양도소득세 (22%) | |
| (연간 기본공제 250만 원 초과분에 대해 부과) | 배당소득세 (15.4%) | |
| (매도 시 차익 또는 과세표준 기준 중 적은 금액에 과세) | ||
| 배당금 세금 | 배당소득세 15% (미국 현지 원천징수) | 배당소득세 15.4% (국내 계좌 원천징수) |
| 금융소득종합과세 | 매매차익은 포함되지 않음 (배당금만 연 2,000만 원 초과 시 합산) | 매매차익과 분배금이 모두 금융소득종합과세에 포함될 수 있음 |
3. 각각의 명확한 장단점
① 미국 직투 ETF의 장단점
- 장점:
- 운용보수(TER)가 국내 상장 상품에 비해 대체로 매우 저렴합니다. (장기 투자 시 복리 효과에 유리)
- 자산의 일부를 '달러(USD)'라는 안전자산으로 보유하게 되므로 환율 변동에 따른 헷지(Hedge) 효과가 있습니다.
- 단점:
- 환전 수수료가 발생하며, 연간 매매차익이 250만 원을 넘으면 다음 해 5월에 직접 양도소득세 신고 및 납부를 해야 하는 번거로움이 있습니다.
② 국내 상장 미국 ETF의 장단점
- 장점:
- 원화로 바로 거래하므로 환전 수수료가 들지 않고, 국내 주식 시장 운영 시간에 맞춰 편리하게 거래할 수 있습니다.
- ★ 핵심 장점: 연금저축계좌나 ISA(개인종합자산관리계좌) 같은 절세 계좌 안에서 매수할 경우, 세금을 엄청나게 아끼거나 비과세 혜택을 누릴 수 있습니다.
- 단점:
- 미국 직투에 비해 숨겨진 총보수(기타비용 포함)가 상대적으로 높을 수 있습니다.
- 일반 계좌에서 매매할 경우 금융소득종합과세 대상자에게 불리할 수 있습니다.
4. 초보자를 위한 현명한 선택 가이드
- 추천 A (절세 계좌를 적극 활용하고 싶다면?):
👉 국내 상장 미국 ETF + 연금저축펀드/ISA 계좌 조합을 추천합니다. 노후 준비나 장기 자산 형성을 목적으로 한다면 절세 계좌의 혜택(세액공제 및 과세이연)이 세금 측면에서 압도적으로 유리합니다. - 추천 B (달러 자산을 직접 모으고, 장기 수수료를 아끼고 싶다면?):
👉 미국 직투 ETF (VOO, QQQ 등)를 추천합니다. 달러 환율 변동을 즐기며 수수료를 최소화하고 장기 홀딩하려는 투자자에게 적합합니다.
5. 마치며: 내 투자 목적에 맞는 계좌가 먼저
어떤 상품이 절대적으로 우위에 있다고 말할 수는 없습니다. 중요한 것은 '어떤 계좌(일반계좌 vs 연금계좌/ISA)를 통해 투자하느냐'입니다.
자신의 투자 성향과 자금 목적을 먼저 점검한 후 알맞은 방식을 선택해 보시기 바랍니다.
다음 4편에서는 본격적인 자산 배분의 시작인 주식과 채권의 자산 배분 원리 및 포트폴리오 구성법을 다룰 예정입니다.