

티스토리 뷰
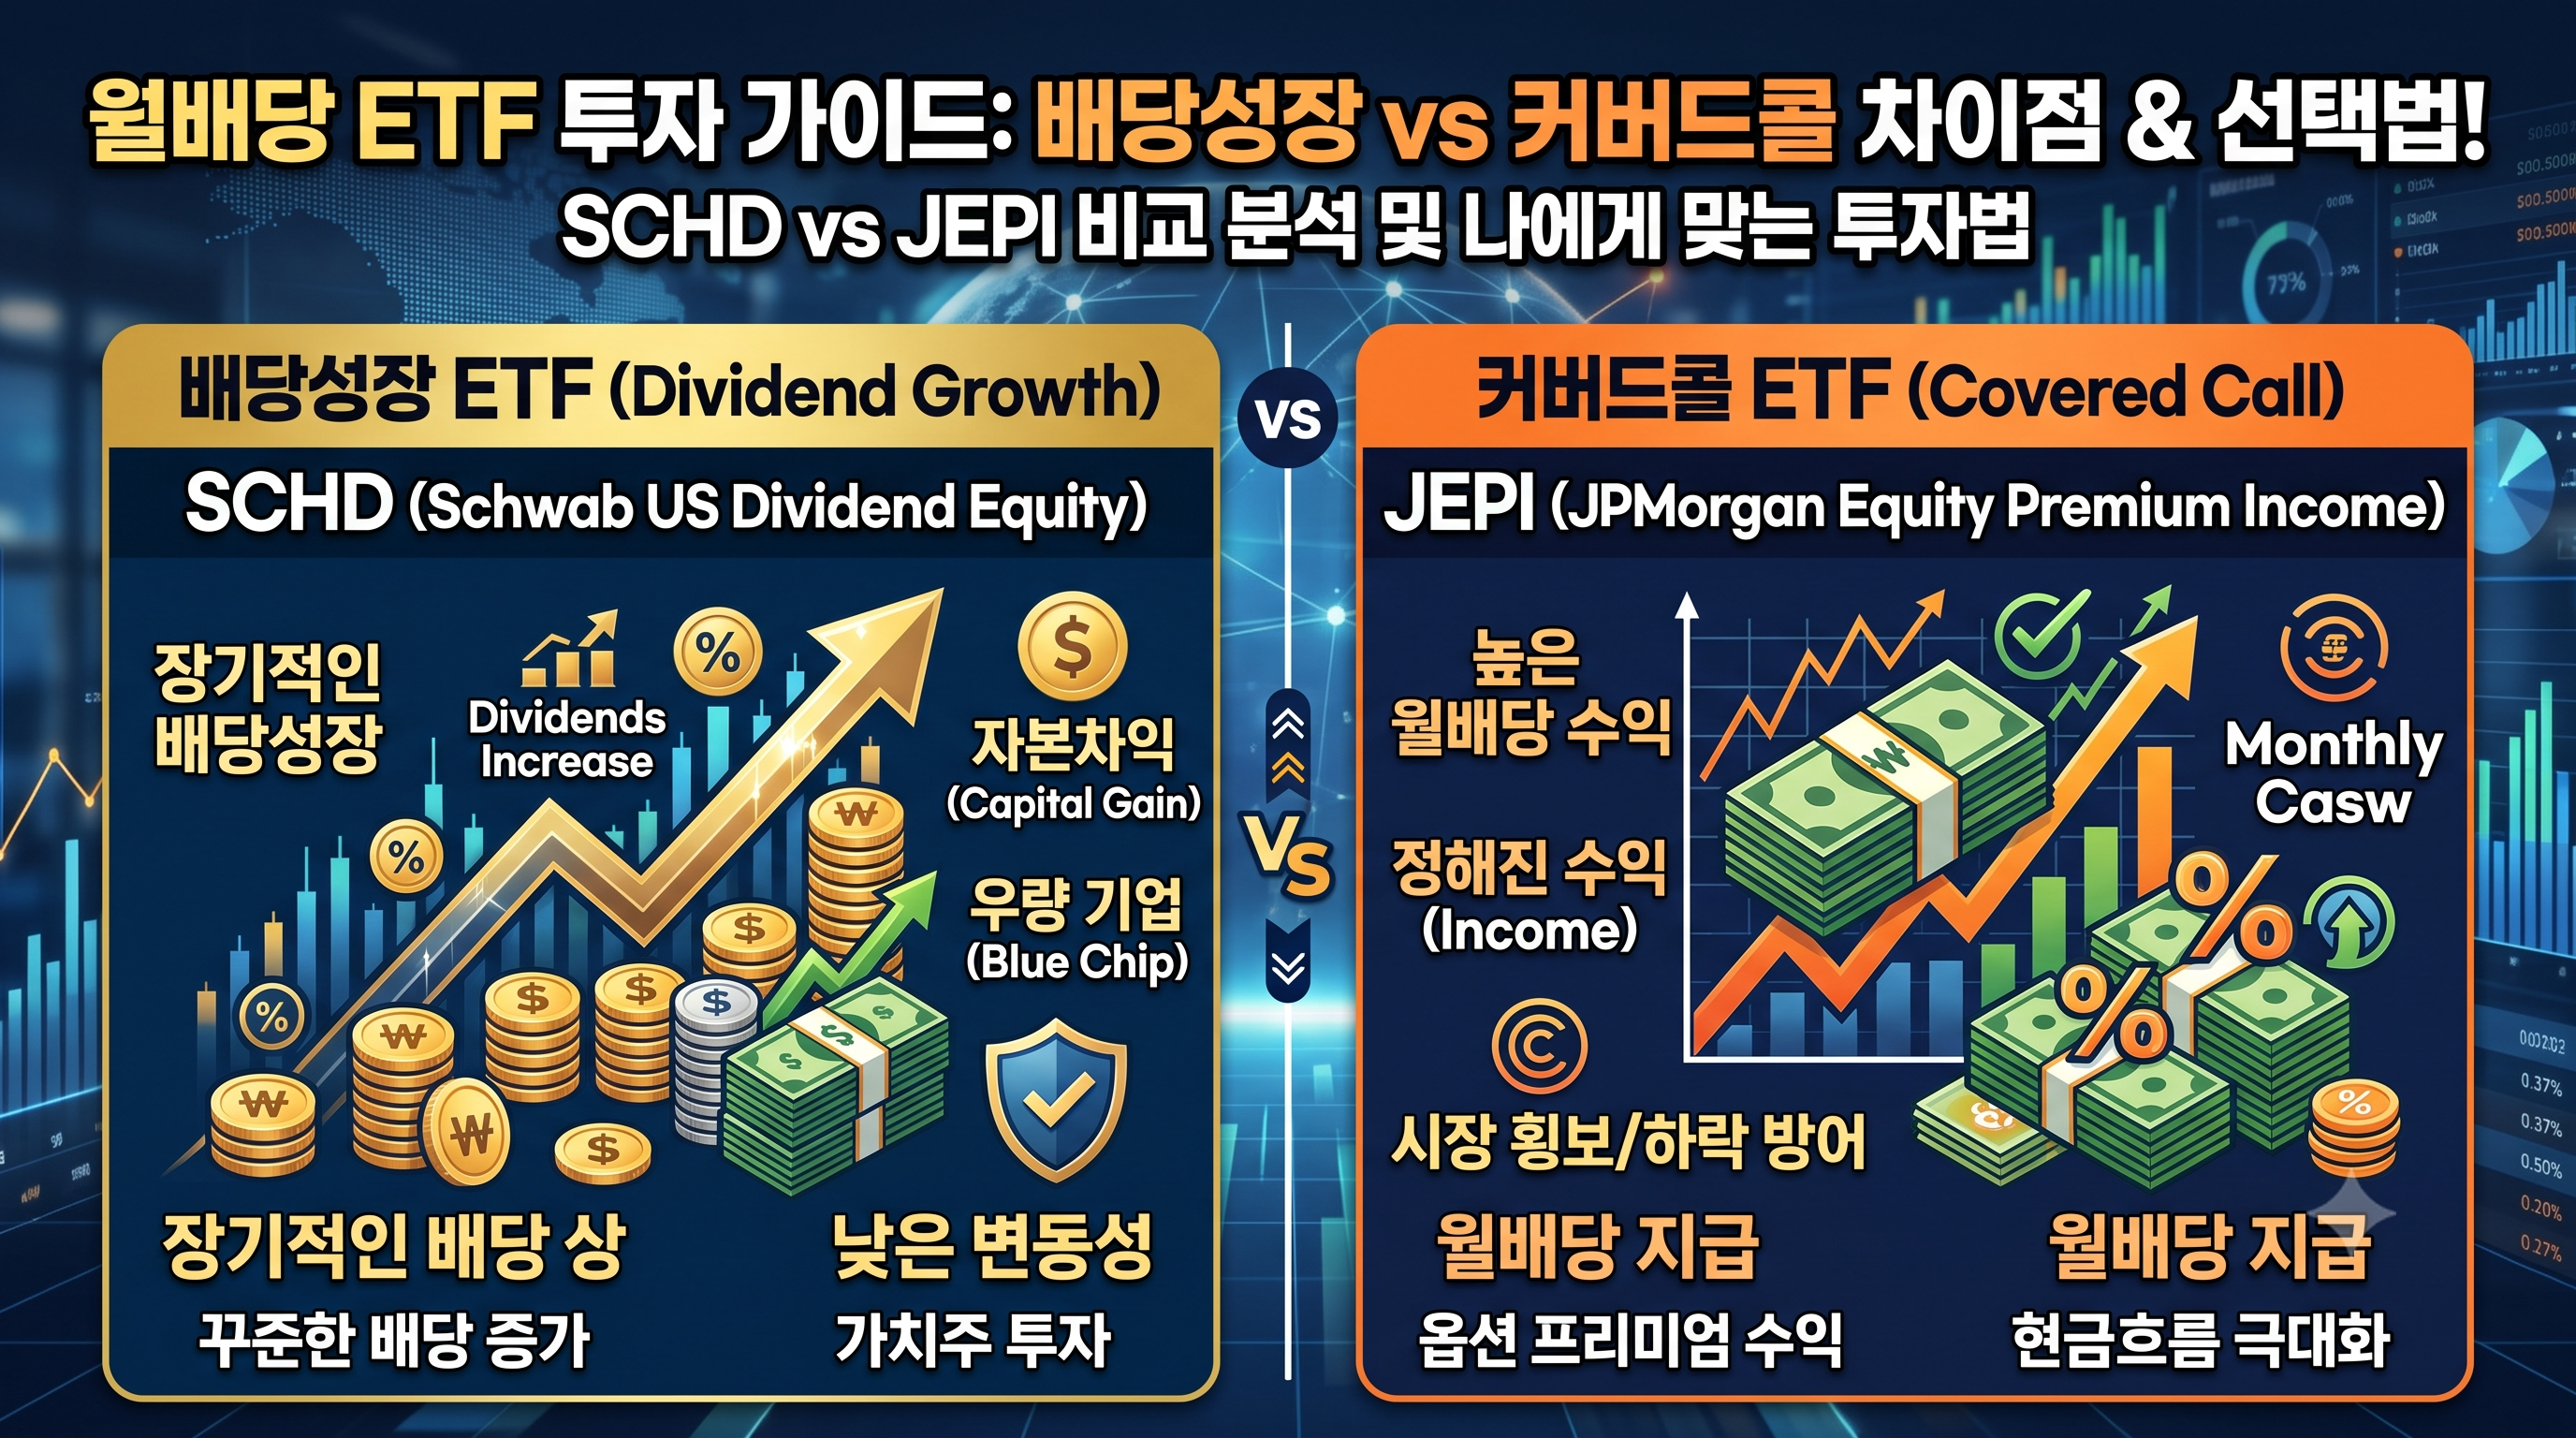
매달 정해진 날짜에 월세처럼 통장에 현금이 꽂힌다면 얼마나 든든할까요?
최근 몇 년간 재테크 시장에서 가장 뜨거운 관심을 받는 상품이 바로 '월배당 ETF'입니다. 1년에 한 번 또는 분기별로 받던 배당금을 매월 쪼개서 지급받아 현금 흐름을 극대화할 수 있기 때문입니다.
하지만 월배당 ETF라고 해서 다 같은 구조가 아닙니다.
이번 5편에서는 가장 대표적인 두 가지 유형인 배당성장형(예: SCHD)과 고배당 커버드콜(예: JEPI)의 차이점을 비교하고, 내게 맞는 선택 기준을 알기 쉽게 정리해 드립니다.
1. 월배당 ETF란?
월배당 ETF는 보유하고 있는 주식들의 배당금이나 옵션 프리미엄 수익을 모아 매월 1회 정기적으로 분배금(배당금)을 지급하는 펀드 상품입니다.
- 장점: 은퇴자의 생활비 충당, 월세 보조, 또는 매월 들어오는 배당금으로 다른 자산을 추가 매수(복리 효과)하는 데 매우 유리합니다.
- 유형: 크게 기업의 실적 성장에 기반한 '배당성장형'과 옵션 매도 전략을 쓰는 '고배당 커버드콜'로 나뉩니다.
2. 핵심 비교: 배당성장(SCHD) vs 커버드콜(JEPI)
대표적인 두 상품의 구조와 특징을 비교한 표입니다.
| 구분 | 배당성장형 (예: SCHD / 미국배당다우존스) | 고배당 커버드콜 (예: JEPI / JEPQ) |
|---|---|---|
| 연 분배율 (배당률) | 연 3~4% 수준 | 연 7~10% 수준 (초고배당) |
| 주가 상승 여력 | 주가도 장기적으로 함께 우상향 (자본 차익 기대) | 주가 상승 상방이 제한적 (주가 상승보다 배당에 집중) |
| 수익 원천 | 우량 기업들의 실제 현금 배당금 | 주식 배당금 + 콜옵션 매도 프리미엄 |
| 적합한 투자자 | 2040 청년·중년층 (장기 복리 투자자) | 5060 은퇴자 (즉각적인 매월 생활비 필요자) |
3. 커버드콜의 달콤한 유혹과 '상방 제한'의 원리
연 8~10%라는 파격적인 배당률 때문에 초보자분들이 무턱대고 커버드콜 ETF를 전량 매수하는 경우가 많습니다. 하지만 커버드콜의 작동 원리를 반드시 이해해야 합니다.
- 커버드콜 원리: 주식을 매수함과 동시에 '특정 가격에 살 수 있는 권리(콜옵션)'를 다른 사람에게 팔아 수수료(프리미엄)를 챙기는 기법입니다.
- 치명적인 단점 (상방 제한):
- 주식 시장이 폭등할 때: 옵션 계약 때문에 주가 상승 혜택을 거의 누리지 못합니다.
- 주식 시장이 폭락할 때: 하락 폭을 그대로 함께 얻어맞습니다. (원금 손실 위험)
- 결론: 주가가 횡보하거나 완만하게 오를 때는 최고의 상품이지만, 대세 상승장에서는 성장주나 지수 추종 ETF에 비해 총수익률이 크게 뒤처질 수 있습니다.
4. 나에게 맞는 월배당 투자 전략 가이드
- 전략 A. 아직 은퇴까지 시간이 남은 직장인:
👉 배당성장형 ETF (SCHD, TIGER 미국배당다우존스 등)를 추천합니다. 당장의 배당률은 34%로 낮아 보여도, 매년 기업이 배당금을 710%씩 올려주기 때문에 5~10년 뒤 내 원금 대비 배당률(Yield on Cost)은 10% 이상으로 불어납니다. - 전략 B. 당장 매달 쓸 현금(생활비)이 필요한 은퇴자:
👉 커버드콜 ETF (JEPI 등)를 일부 섞는 것을 추천합니다. 다만 원금 하락 방어를 위해 포트폴리오의 100%를 넣기보다는, 지수 추종 ETF나 채권과 함께 20~30% 비중으로 섞는 것이 안전합니다.
5. 마치며: '배당률 숫자'만 보고 사지 마세요
배당률 10%라는 숫자는 매우 매력적이지만, 원금이 20% 깎여나간다면 결국 마이너스 투자입니다.
월배당 ETF를 고를 때는 '이 기업이 주가도 함께 오를 수 있는가', '배당금을 삭감하지 않고 꾸준히 유지할 수 있는가'를 반드시 점검해야 합니다.
다음 6편에서는 필수 절세 계좌의 양대 산맥인 ISA 계좌 완벽 가이드: 서민형 혜택과 비과세 인출 팁을 다룰 예정입니다.