

티스토리 뷰
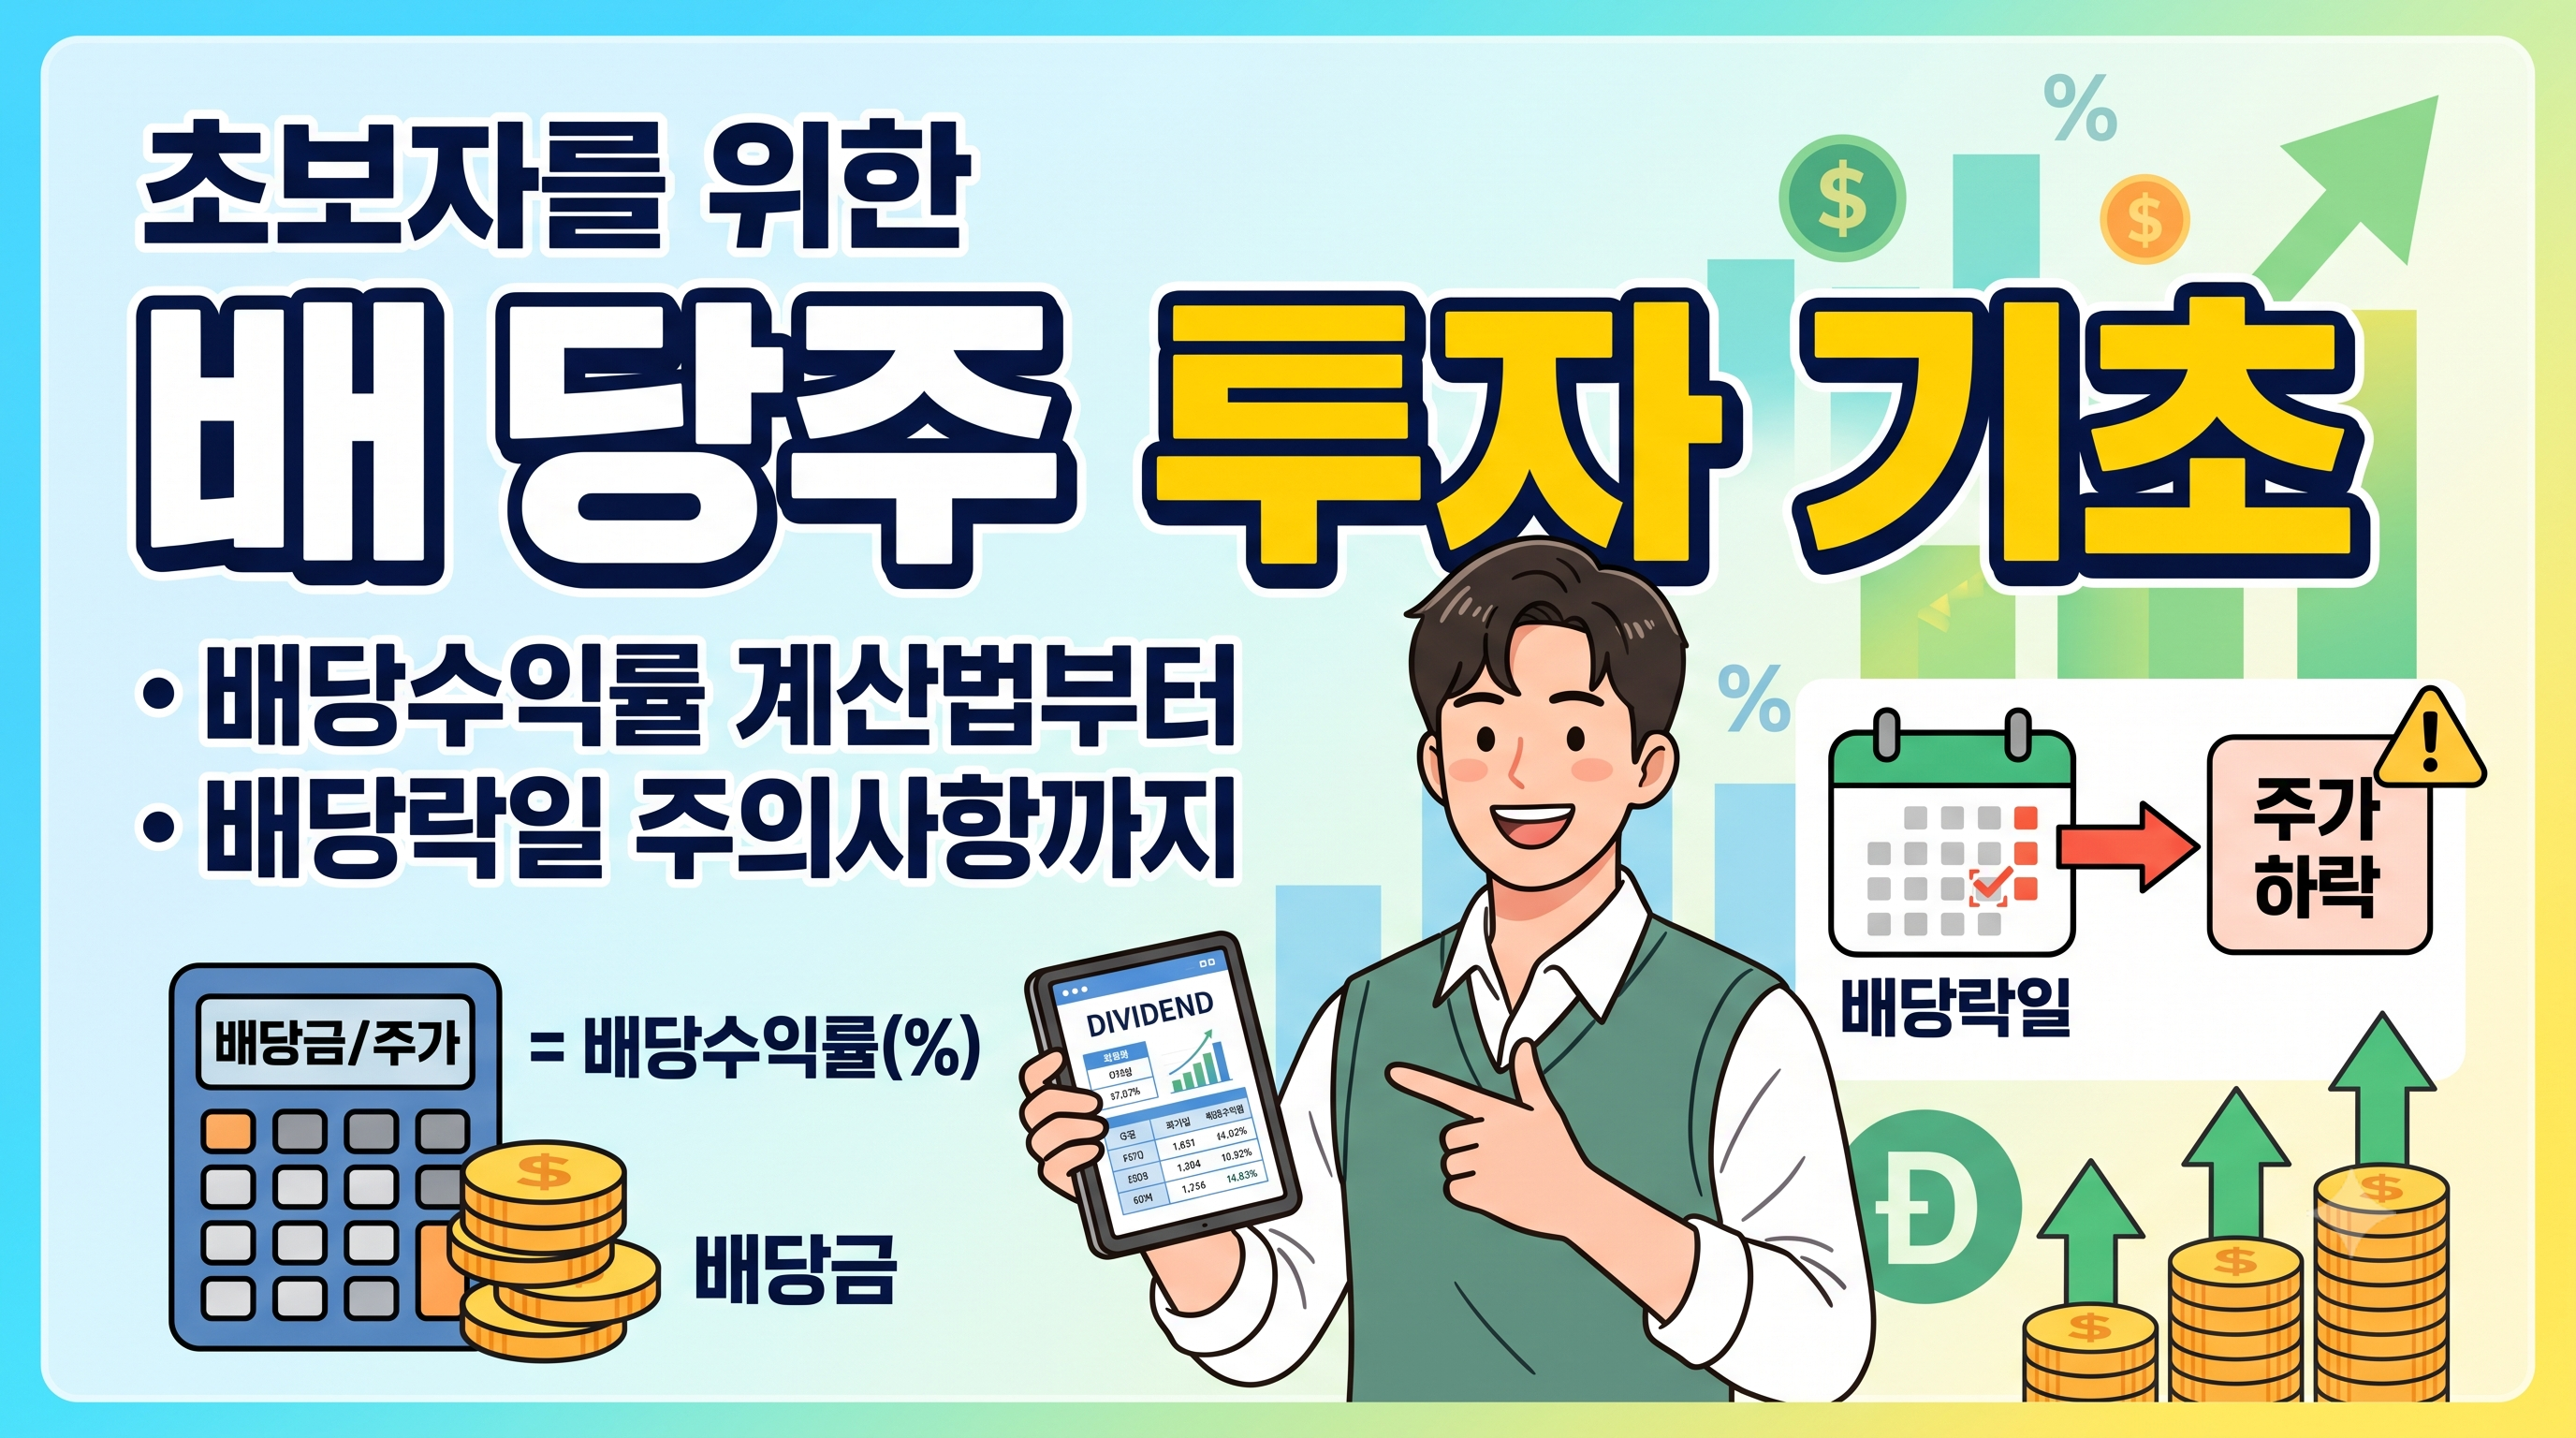
은행 예금 금리가 아쉬울 때, 주가 변동에 일희일비하지 않고 정기적인 현금 흐름을 만드는 대표적인 방법이 바로 배당주 투자입니다.
기업이 벌어들인 이익을 주주에게 현금으로 환원하는 배당금은 '제2의 월급'이라 불릴 만큼 매력적인 패시브 인컴 수단입니다.
이번 2편에서는 배당의 기본 개념과 배당수익률 계산 공식, 배당락일의 원리, 그리고 초보자가 반드시 알아야 할 3가지 주의점을 알기 쉽게 정리해 드립니다.
1. 배당주 투자란 무엇일까?
배당주란 기업이 사업을 통해 벌어들인 당기순이익 중 일부를 주주들에게 지분에 비례하여 정기적으로 나누어주는 기업의 주식을 말합니다.
- 배당 주기: 기업 및 국가에 따라 연 1회(연배당), 분기별 1회(분기배당), 혹은 매달(월배당 ETF 등) 지급됩니다.
- 배당 재투자의 힘: 지급받은 배당금으로 다시 해당 주식을 추가 매수하면 '복리 효과'가 극대화되어 시간이 지날수록 보유 주식 수와 현금 흐름이 눈덩이처럼 불어납니다.
2. 실전 핵심 공식: 배당수익률과 배당성향
배당주를 고를 때 가장 먼저 확인해야 하는 두 가지 지표입니다.
| 지표 | 계산 공식 | 설명 및 해석 기준 |
|---|---|---|
| 배당수익률 (Dividend Yield) | (1주당 연간 배당금 ÷ 현재 주가) × 100 |
현재 주가 대비 1년 동안 몇 %의 배당금을 받는지 나타냅니다. 보통 4~6% 이상이면 고배당주로 분류됩니다. |
| 배당성향 (Payout Ratio) | (총 배당금 ÷ 당기순이익) × 100 |
기업이 번 순이익 중 몇 %를 주주에게 나눠주는지 나타냅니다. 30~60% 수준이 재투자와 배당의 균형이 가장 안정적입니다. |
💡 배당수익률 계산 예시
현재 주가가 50,000원인 주식이 1년에 2,500원의 배당금을 지급한다면?(2,500원 ÷ 50,000원) × 100 = 5.0%(연 5%의 배당수익률)
3. 배당금을 받기 위한 3대 핵심 날짜
배당금을 받으려면 주식을 '언제' 사서 '언제'까지 들고 있어야 하는지 날짜 개념을 이해해야 합니다.
- 배당기준일: 기업이 주주 명부를 마감하여 배당받을 권리가 있는 주주를 확정하는 날입니다.
- 배당락일 (Ex-Dividend Date): 배당받을 권리가 사라지는 날입니다. 배당기준일 1영업일 전(국내 기준)에 해당하며, 이날 주식을 매수하면 당회차 배당금을 받을 수 없습니다.
- 배당금 지급일: 실제로 증권사 계좌로 세후 배당금이 입금되는 날입니다.
⚠️ 필수 체크: 한국 주식 시장은 'D+2일 결제 시스템'을 사용하므로, 배당기준일로부터 최소 2영업일 전 장 마감 전까지 매수해야 주주 명부에 등록되어 배당을 받을 수 있습니다.
4. 초보자가 반드시 피해야 할 배당주 투자 함정 3가지
- 고배당의 함정 (배당수익률 착시): 주가가 폭락해서 겉보기 배당수익률만 일시적으로 높아진 기업은 위험합니다. 기업 실적이 악화되면 향후 배당금을 삭감(배당컷)할 수 있습니다.
- 배당성향 100% 초과 기업: 회사가 번 돈보다 더 많은 돈을 배당으로 주는 경우, 빚을 내서 배당을 주는 상태일 수 있으므로 재무 건전성을 확인해야 합니다.
- 배당소득세 고려: 국내 배당금 수령 시 15.4%(소득세 14% + 지방소득세 1.4%)가 원천징수된 후 입금됩니다. (연간 금융소득이 2,000만 원을 넘으면 금융소득종합과세 대상이 됩니다.)
5. 마치며: 배당성장주에 주목하세요
진정한 배당주 투자의 핵심은 '현재 배당률이 가장 높은 주식'을 찾는 것이 아니라, '매년 꾸준히 배당금을 늘려주는 기업(배당성장주)'을 모아가는 것입니다.
매월 일정 금액을 적립식으로 모아가며 배당금을 재투자하는 루틴을 만들어보세요.
다음 3편에서는 국내 투자자들에게 가장 인기 있는 미국 직투 ETF vs 국내 상장 미국 ETF 세금 및 장단점 완벽 비교를 다룰 예정입니다.